ASARPUA.com – JAKARTA — Industri perbankan Indonesia menghadapi sedikitnya tujuh tantangan menuju 2027, mulai dari perkembangan kecerdasan buatan (AI), ancaman keamanan siber, perubahan regulasi, hingga risiko kredit dan kebutuhan sumber daya manusia.
Di satu sisi, digitalisasi dan AI menawarkan peluang untuk meningkatkan efisiensi, memperluas akses pembiayaan, dan memperkuat pengelolaan risiko. Namun, di sisi lain, perkembangan teknologi juga melahirkan ancaman baru seperti penipuan berbasis AI, deepfake, dan serangan siber.
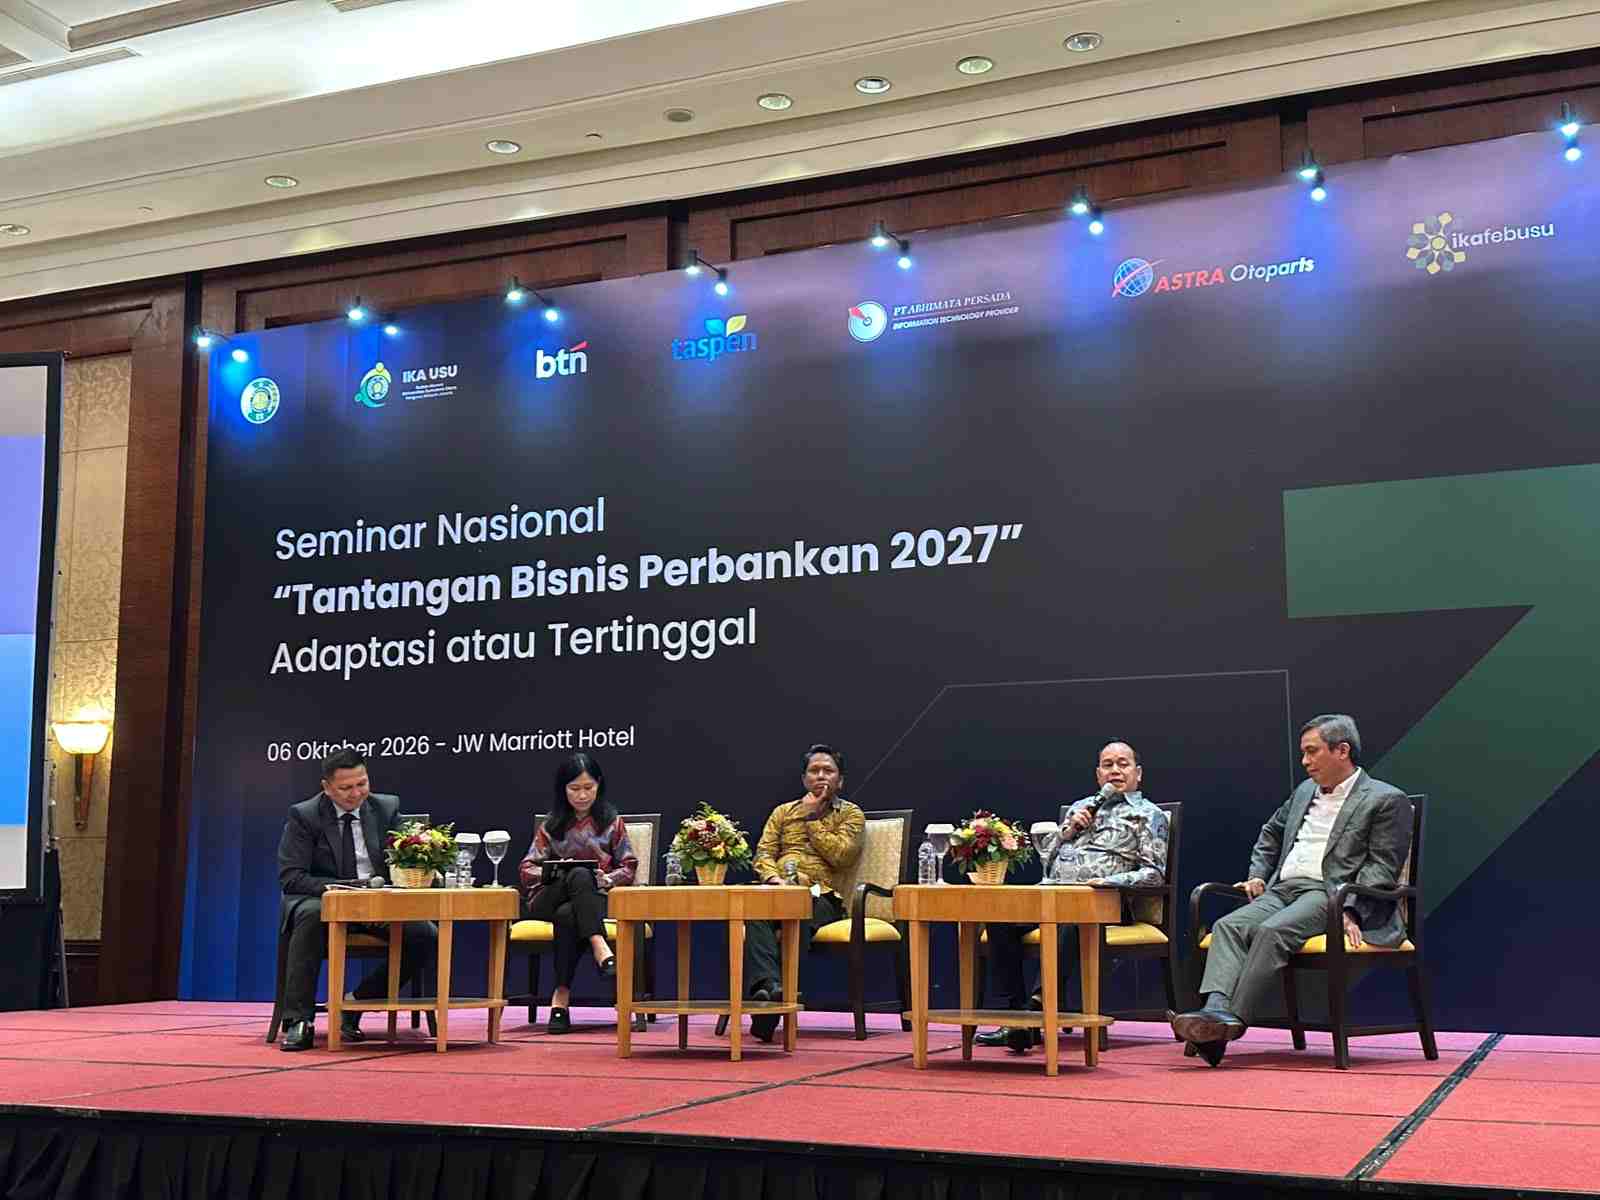
Hal tersebut dibahas dalam Seminar Nasional “Tantangan Bisnis Perbankan 2027 – Adaptasi atau Tertinggal” yang digelar Ikatan Alumni Universitas Sumatera Utara (IKA USU) Jakarta di JW Marriott Hotel Jakarta, Selasa (6/10/2026).
Seminar tersebut mempertemukan regulator, pelaku industri perbankan, fintech, akademisi, dan praktisi untuk membahas kesiapan industri menghadapi perubahan menuju 2027.
Ketua IKA USU Jakarta Tujuh Martogi Siahaan mengatakan tantangan perbankan ke depan tidak lagi muncul secara terpisah. Risiko makroekonomi, perubahan regulasi, perkembangan teknologi, keamanan siber, AI, keberlanjutan, dan talenta muncul secara bersamaan.
“Melalui seminar ini, IKA USU Jakarta ingin mempertemukan regulator, industri, dan akademisi untuk membangun perspektif bersama dan merumuskan langkah konkret agar perbankan Indonesia semakin tangguh, adaptif, dan kompetitif,” ujar Tujuh.
Tujuh tantangan yang dibahas dalam seminar tersebut meliputi disrupsi digital dan fintech, keamanan siber dan pelindungan data, adopsi AI, tekanan regulasi dan kepatuhan, risiko kredit dan kondisi makroekonomi, ESG, serta sumber daya manusia.
Industri perbankan sendiri memasuki 2027 dengan sejumlah indikator yang relatif kuat. Pertumbuhan kredit tercatat 13,65 persen secara tahunan per Agustus 2026. Permodalan berada di level 24,1 persen, sementara rasio kredit bermasalah atau NPL tercatat 2,11 persen.
Namun, perkembangan teknologi membuat tantangan industri tidak hanya berkaitan dengan pertumbuhan kredit dan kualitas aset.
Kepala Eksekutif Pengawas Inovasi Teknologi Sektor Keuangan, Aset Keuangan Digital, dan Aset Kripto Adi Budiarso mengatakan transformasi digital sektor keuangan harus memberikan manfaat ekonomi dan meningkatkan produktivitas.
“Transformasi digital sektor keuangan harus diarahkan menjadi mesin produktivitas yang memperluas akses pembiayaan dan memberikan manfaat nyata bagi sektor riil serta masyarakat,” kata Adi.
AI menjadi salah satu teknologi yang dinilai memiliki peluang besar bagi perbankan. Teknologi tersebut dapat digunakan untuk credit scoring, mendeteksi fraud, mengolah data, dan meningkatkan efisiensi operasional.
Namun, AI juga membuka peluang bagi modus kejahatan baru. Penipuan menggunakan deepfake menjadi salah satu risiko yang perlu diantisipasi seiring meningkatnya penggunaan teknologi digital.
Ancaman Siber
Selain AI, keamanan siber menjadi perhatian utama. BSSN menilai serangan siber dapat berdampak langsung terhadap operasional, keuangan, reputasi, aspek hukum, hingga keberlangsungan perusahaan.
“Inovasi tanpa resiliensi dapat menjadi kerentanan sistemik. Karena itu, ketika sektor keuangan semakin digital, cybersecurity harus bergeser dari sekadar fungsi IT menjadi bagian dari strategi dan keberlangsungan bisnis,” ujar perwakilan BSSN.
Artinya, keamanan siber tidak lagi cukup diperlakukan sebagai persoalan teknis yang hanya menjadi tanggung jawab divisi teknologi informasi. Keamanan harus menjadi bagian dari strategi bisnis dan manajemen risiko.
Di saat yang sama, perkembangan teknologi juga mengubah peta persaingan industri jasa keuangan. Bank kini harus bersaing dengan fintech, neobank, dan platform pembayaran digital.
Guru Besar Hukum Persaingan Usaha Universitas Sumatera Utara Ningrum Natasya Sirait mengatakan pergeseran kekuatan pasar menuju data, algoritma, dan infrastruktur digital dapat menimbulkan persoalan persaingan baru.
Beberapa risiko yang perlu diperhatikan antara lain ecosystem lock-in, self-preferencing, eksklusivitas, dan akuisisi calon pesaing.
Menurut Ningrum, kebijakan persaingan perlu lebih preventif dan dipertimbangkan sejak tahap perancangan produk.
Sementara itu, Direktur Utama BTN Nixon L.P. Napitupulu menegaskan digitalisasi harus menghasilkan dampak ekonomi yang nyata.
BTN mengembangkan sejumlah sistem, antara lain Loan Factory, Monoline Collection System, AI/OCR, modernisasi Core Banking, BDS, dan AS400 untuk meningkatkan efisiensi, tata kelola, dan manajemen risiko.
“Teknologi bukan tujuan akhir transformasi sektor keuangan. Nilai sebenarnya terletak pada kemampuan teknologi untuk memperluas akses pembiayaan, meningkatkan efisiensi, memperkuat resiliensi, dan menggerakkan sektor riil,” ujar Nixon.
Direktur Risk Management BTN Johanes Barus menambahkan pengelolaan risiko juga perlu berubah. Bank, menurut dia, perlu bergeser dari pendekatan reaktif menuju pengelolaan risiko yang lebih proaktif, terukur, dan berbasis data.
Pemanfaatan AI dan advanced analytics dinilai dapat membantu bank menghasilkan keputusan yang lebih prediktif dan adaptif.
Selain teknologi, industri perbankan juga menghadapi perubahan regulasi, risiko kredit, kondisi makroekonomi, tuntutan ESG, dan kesenjangan talenta.
Kerangka Basel, penguatan pengawasan, perubahan standar pelaporan, serta penerapan PSAK 118 menjadi bagian dari perkembangan regulasi yang harus diikuti industri.
Seminar IKA USU Jakarta menilai berbagai tantangan tersebut membutuhkan kolaborasi antara regulator, perbankan, fintech, akademisi, dan pemangku kepentingan lainnya.
Industri perbankan dinilai tidak cukup hanya mengejar kecepatan digitalisasi. Perkembangan teknologi juga harus diikuti penguatan keamanan, tata kelola, perlindungan konsumen, manajemen risiko, dan kualitas sumber daya manusia.
Dengan demikian, memasuki 2027, tantangan perbankan Indonesia bukan hanya bagaimana menjadi semakin digital, tetapi juga bagaimana memastikan teknologi yang semakin canggih tidak menciptakan risiko yang lebih besar bagi industri dan nasabah. (Dedy Hutajulu)